 Por
Empresas ganham novas possibilidades com a integração do Pix a carteiras digitais
A próxima etapa de expansão do Pix deve afetar não apenas a experiência do consumidor, mas também a forma como empresas oferecem pagamentos dentro de aplicativos, plataformas e sistemas de gestão. Em atualização divulgada em 17 de agosto de 2026, o Banco Central apresentou uma agenda de evolução do sistema até 2030, com novas funcionalidades, maior integração entre instituições financeiras e reforço dos mecanismos de segurança.
O movimento coloca a infraestrutura do Pix até 2030 no centro da disputa entre bancos, fintechs, instituições de pagamento, carteiras digitais e fornecedores de tecnologia. A tendência é que o sistema esteja presente em mais ambientes digitais, reduzindo etapas para concluir transações e permitindo que diferentes empresas criem serviços conectados aos pagamentos instantâneos.
Pix deixa de ser apenas uma opção no aplicativo bancário
Desde sua consolidação no sistema financeiro brasileiro, o Pix passou a ser associado principalmente à transferência instantânea entre contas. A agenda apresentada pelo Banco Central indica, porém, uma evolução para usos mais integrados, nos quais o pagamento pode ser iniciado em uma carteira digital, em um aplicativo de comércio eletrônico ou em outras plataformas compatíveis.
Essa mudança não significa que o Pix substituirá obrigatoriamente cartões, dinheiro ou outros meios de pagamento. A adoção de cada recurso dependerá da oferta das instituições participantes, da compatibilidade dos dispositivos e da infraestrutura disponível nos estabelecimentos. O efeito mais imediato para o mercado é a ampliação das possibilidades de integração entre serviços financeiros e experiências digitais.
Segundo o Banco Central do Brasil, a agenda de desenvolvimento até 2030 inclui novas funcionalidades e medidas para fortalecer a segurança do sistema. A instituição também relaciona a evolução do Pix a outras frentes de inovação regulatória, como o Open Finance e as carteiras digitais.
Open Finance aproxima contas bancárias das carteiras
Uma das frentes já regulamentadas envolve o ambiente que permite vincular uma conta bancária a uma carteira digital para realizar pagamentos via Pix. Conforme explica o Banco Central em nota sobre o Open Finance, a proposta permite que o usuário faça essa configuração previamente e, depois, utilize a carteira sem precisar acessar diretamente o aplicativo do banco a cada pagamento.
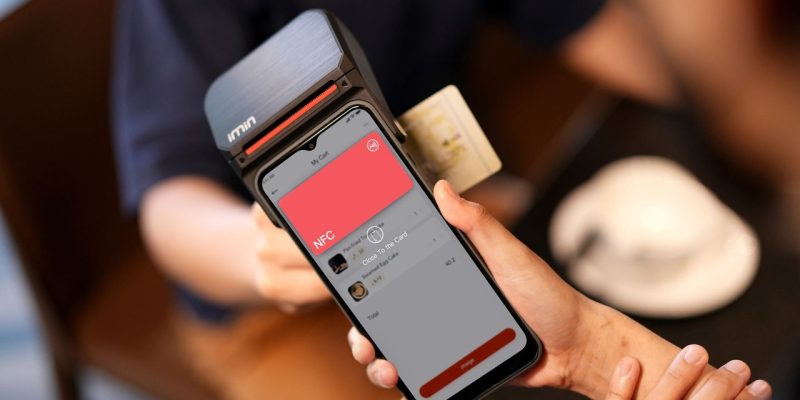
Na prática, a integração pode ser usada em pagamentos por aproximação. De acordo com as informações oficiais sobre o Pix por aproximação, o consumidor pode aproximar um celular ou smartwatch de uma maquininha compatível com NFC para concluir a transação, desde que a conta, a carteira digital e os demais recursos necessários estejam habilitados.
O modelo amplia o espaço para empresas que atuam como iniciadoras de pagamento, operadoras de carteiras digitais e fornecedoras de soluções para o comércio. Também cria oportunidades para pagamentos incorporados a marketplaces, aplicativos e sistemas de gestão, nos quais a transação pode ocorrer sem que o usuário precise alternar entre diferentes ambientes.
Competição dependerá de integração e segurança
Para bancos e fintechs, a expansão do Pix tende a deslocar parte da competição para a qualidade da integração tecnológica. Além de oferecer o meio de pagamento, as instituições poderão disputar a preferência do usuário por conveniência, velocidade, compatibilidade com dispositivos e presença em diferentes plataformas.
Esse avanço também aumenta a responsabilidade sobre autenticação, prevenção de fraudes, proteção de dados e gerenciamento de limites. Quanto mais situações de uso forem conectadas ao sistema, maior será a necessidade de mecanismos capazes de identificar transações suspeitas sem comprometer a experiência de quem realiza pagamentos legítimos.
As regras do sistema são acompanhadas pelo Banco Central por meio de atos normativos e documentos disponibilizados na página de normas do Pix. A regulamentação estabelece as bases para a participação das instituições e para o funcionamento das soluções, enquanto a oferta efetiva pode variar entre bancos, fintechs, carteiras e provedores tecnológicos.
O que muda para empresas e consumidores
Para as empresas, a principal consequência é a possibilidade de incorporar pagamentos a jornadas digitais já existentes. Um marketplace pode conectar a cobrança ao ambiente de compra; uma carteira pode concentrar diferentes serviços; e um sistema de gestão pode oferecer recursos de pagamento sem exigir que o usuário abandone a plataforma.
Para o consumidor, a evolução pode representar menos etapas em determinadas transações, mas não garante que todos os recursos estarão disponíveis em qualquer aparelho ou estabelecimento. Sistema operacional, suporte a NFC, carteira escolhida, instituição financeira e compatibilidade da maquininha são fatores que influenciam a utilização.
Assim, a agenda até 2030 deve ser observada como um processo de expansão da infraestrutura de pagamentos, e não como a implantação de uma única ferramenta. O resultado dependerá da capacidade de bancos, fintechs, empresas de tecnologia e participantes do Open Finance transformarem as novas possibilidades regulatórias em serviços seguros e compatíveis com diferentes ambientes digitais.